


Page 119 - รายงานประจำปี 2568 กรมศุลกากร
P. 119
ด้้านี้ราคาศุุลก่าก่ร


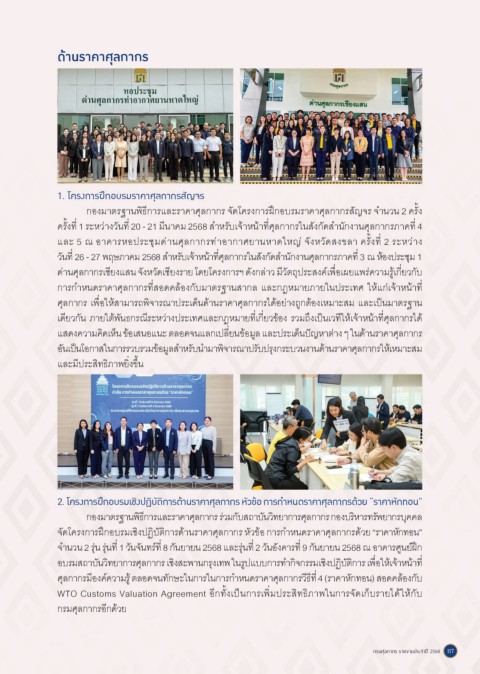
               1. โค่รงการฝึึกอื่บรมราค่าศุุลกากรสัญจัร
                      กองมาตรฐานพิธีการและราคาศุลกากร จัดิโครงการฝ่ึกอบรมราคาศุลกากรสัญ่จร จำนวน 2 ครั้ง

               ครั้งที่ 1 ระหว่างวันที่ 20 - 21 มีนาคม 2568 สำหรับเจ้าหน้าที่ศุลกากรในสังกัดิสำนักงานศุลกากรภูาคที่ 4
               และ 5 ณ อาคารหอประชุมดิ่านศุลกากรท่าอากาศยานหาดิใหญ่่ จังหวัดิสงขลา ครั้งที่ 2 ระหว่าง
               วันที่ 26 - 27 พฤษภูาคม 2568 สำหรับเจ้าหน้าที่ศุลกากรในสังกัดิสำนักงานศุลกากรภูาคที่ 3 ณ ห้องประชุม 1

               ดิ่านศุลกากรเชียงแสน จังหวัดิเชียงราย โดิยโครงการฯ ดิังกล่าว มีวัตถุประสงค์เพื่อเผยแพร่ความรู้เกี่ยวกับ
               การกำหนดิราคาศุลกากรที่สอดิคล้องกับมาตรฐานสากล และกฎหมายภูายในประเทศ ให้แก่เจ้าหน้าที่

               ศุลกากร เพื่อให้สามารถพิจารณาประเดิ็นดิ้านราคาศุลกากรไดิ้อย่างถูกต้องเหมาะสม และเป็นมาตรฐาน
               เดิียวกัน ภูายใต้พันธกรณีระหว่างประเทศและกฎหมายที่เกี่ยวข้อง รวมถึงเป็นเวทีให้เจ้าหน้าที่ศุลกากรไดิ้
               แสดิงความคิดิเห็น ข้อเสนอแนะ ตลอดิจนแลกเปลี่ยนข้อมูล และประเดิ็นปัญ่หาต่าง ๆ ในดิ้านราคาศุลกากร

               อันเป็นโอกาสในการรวบรวมข้อมูลสำหรับนำมาพิจารณาปรับปรุงกระบวนงานดิ้านราคาศุลกากรให้เหมาะสม
               และมีประสิทธิภูาพยิ่งขึ้น


               2. โค่รงการฝึึกอื่บรมเชิงปีฏิิบัติการด้านราค่าศุุลกากร หัวข้อื่ การกำาหนดราค่าศุุลกากรด้วย “ราค่าหักที่อื่น”
                      กองมาตรฐานพิธีการและราคาศุลกากร ร่วมกับสถาบันวิทยาการศุลกากร กองบริหารทรัพยากรบุคคล
               จัดิโครงการฝ่ึกอบรมเชิงปฏิบัติการดิ้านราคาศุลกากร หัวข้อ การกำหนดิราคาศุลกากรดิ้วย “ราคาหักทอน”

               จำนวน 2 รุ่น รุ่นที่ 1 วันจันทร์ที่ 8 กันยายน 2568 และรุ่นที่ 2 วันอังคารที่ 9 กันยายน 2568 ณ อาคารศูนย์ฝ่ึก
               อบรมสถาบันวิทยาการศุลกากร เชิงสะพานกรุงเทพ ในรูปแบบการทำกิจกรรมเชิงปฏิบัติการ เพื่อให้เจ้าหน้าที่
               ศุลกากรมีองค์ความรู้ ตลอดิจนทักษะในการในการกำหนดิราคาศุลกากรวีธีที่ 4 (ราคาหักทอน) สอดิคล้องกับ

               WTO Customs Valuation Agreement อีกทั้งเป็นการเพิ่มประสิทธิภูาพในการจัดิเก็บรายไดิ้ให้กับ
               กรมศุลกากรอีกดิ้วย


                                                                                              กรมศุุลกากร รายงานประจำ�าปี 2568 117

